Domain ausbildende.de kaufen?
Wir ziehen mit dem Projekt
ausbildende.de um.
Sind Sie am Kauf der Domain
ausbildende.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ausbildende.de kaufen?
Wann endet kleinunternehmerregelung?
Die Kleinunternehmerregelung endet, wenn der Umsatz eines Unternehmens innerhalb eines Kalenderjahres 22.000 Euro übersteigt. In diesem Fall muss das Unternehmen Umsatzsteuer ausweisen und abführen. Alternativ endet die Regelung auch, wenn der Umsatz im laufenden und im vorangegangenen Kalenderjahr zusammen mehr als 50.000 Euro beträgt. Sobald diese Grenzen überschritten werden, muss das Unternehmen die Umsatzsteuer an das Finanzamt abführen. Es ist wichtig, die Umsatzentwicklung im Auge zu behalten, um rechtzeitig auf die Beendigung der Kleinunternehmerregelung reagieren zu können. Es empfiehlt sich, regelmäßig die Umsätze zu überprüfen und gegebenenfalls steuerliche Anpassungen vorzunehmen. **
Was bedeutet die kleinunternehmerregelung?
Die Kleinunternehmerregelung ist eine steuerliche Regelung, die es kleinen Unternehmen ermöglicht, von vereinfachten Steuervorschriften zu profitieren. Unternehmen, die unter die Kleinunternehmerregelung fallen, sind von der Umsatzsteuer befreit und müssen keine Umsatzsteuer auf ihren Rechnungen ausweisen. Um als Kleinunternehmer zu gelten, darf der Umsatz bestimmte Grenzen nicht überschreiten, die je nach Land variieren können. Kleinunternehmer müssen außerdem keine Umsatzsteuervoranmeldung abgeben, was die Verwaltungskosten reduziert. Es ist wichtig, die Voraussetzungen und Beschränkungen der Kleinunternehmerregelung genau zu prüfen, um sicherzustellen, dass man berechtigt ist, von den Vorteilen zu profitieren. **
Ähnliche Suchbegriffe für Kleinunternehmerregelung
Top-Angebote
Produkte zum Begriff Kleinunternehmerregelung:
-
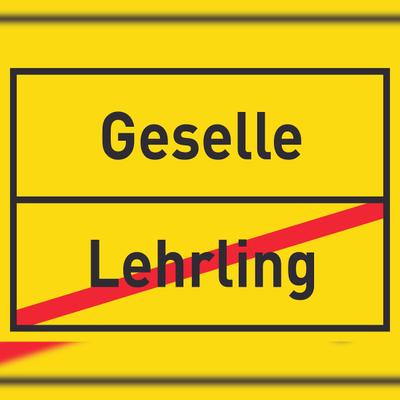
HB-Druck Geselle Lehrling Schild Ortsschild A1 (594x841mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Geselle Lehrling Aufkleber Ortsaufkleber A3 (297x420mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...15,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praktikum der HundeklinikPraktikum der Hundeklinik , Begründet von Hans G. Niemand , Teer- & Insektenentferner > Autopflege & Aufbereitung , Auflage: 12., aktualisierte Auflage, Erscheinungsjahr: 20171115, Produktform: Leinen, Redaktion: Kohn, Barbara~Schwarz, Günter, Auflage: 18012, Auflage/Ausgabe: 12., aktualisierte Auflage, Seitenzahl/Blattzahl: 1352, Abbildungen: 873 Abbildungen, Keyword: Chirurgie; Diagnose; Differenzialdiagnose; Hund; Hundekrankheit; Innere Medizin; Symptome; Therapie; Tierarzt; Tiermedizin, Fachschema: Chirurgie (tiermedizinisch)~Histologie~Radiologie~Strahlen / Radiologie~Innere Krankheit (Tier)~Krankheit / Tierkrankheit~Pathologie (der Tiere) / Tierkrankheit~Tierkrankheit - Pathologie (der Tiere)~Tiermedizin (allgemein)~Veterinärmedizin~Haustier~Hund / Anatomie, Krankheiten, Heilkunde, Fachkategorie: Tiermedizin: Klein- und Haustiere~Tiermedizin: Pathologie und Histologie~Tiermedizin: Infektionskrankheiten und Therapeutika~Tiermedizin: Radiologie~Tiermedizin: Chirurgie~Histologie~Medizinische Bildverarbeitung: Radiologie, Bildungszweck: für die Hochschule, Warengruppe: HC/Tiermedizin, Fachkategorie: Hunde als Haustiere, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Enke Ferdinand, Verlag: Enke Ferdinand, Verlag: Enke Verlag, Länge: 287, Breite: 217, Höhe: 68, Gewicht: 4290, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: A2184745, Vorgänger EAN: 9783830411253 9783830441410 9783830441595 9783826330025 9783489522164, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,220,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was besagt die kleinunternehmerregelung?
Die Kleinunternehmerregelung besagt, dass Unternehmen mit einem jährlichen Umsatz unterhalb einer bestimmten Grenze von der Umsatzsteuer befreit sind. In Deutschland liegt diese Grenze aktuell bei 22.000 Euro pro Jahr. Kleinunternehmer müssen somit keine Umsatzsteuer auf ihren Rechnungen ausweisen und auch nicht an das Finanzamt abführen. Allerdings dürfen sie auch keine Vorsteuer geltend machen. Die Regelung soll vor allem kleinen Unternehmen und Existenzgründern den bürokratischen Aufwand erleichtern. **
-
Wie lange gilt kleinunternehmerregelung?
Die Kleinunternehmerregelung gilt in Deutschland für Unternehmen, die im vorangegangenen Jahr einen Umsatz von maximal 22.000 Euro erzielt haben und im laufenden Jahr voraussichtlich nicht mehr als 50.000 Euro Umsatz erwirtschaften werden. Solange diese Umsatzgrenzen nicht überschritten werden, können Unternehmen von der Kleinunternehmerregelung profitieren. Es handelt sich dabei um eine steuerliche Vereinfachung, da Kleinunternehmer von der Umsatzsteuer befreit sind und somit keine Umsatzsteuervoranmeldungen abgeben müssen. Es ist wichtig, regelmäßig zu überprüfen, ob die Umsatzgrenzen eingehalten werden, da andernfalls die Kleinunternehmerregelung nicht mehr angewendet werden kann. **
-
Was ist die Kleinunternehmerregelung?
Die Kleinunternehmerregelung ist eine steuerliche Regelung, die es kleinen Unternehmen ermöglicht, von der Umsatzsteuer befreit zu werden. Unternehmen, die unterhalb einer bestimmten Umsatzgrenze bleiben, müssen keine Umsatzsteuer auf ihren Rechnungen ausweisen und auch keine Umsatzsteuervoranmeldungen abgeben. Dadurch entfällt für sie der administrative Aufwand und sie können ihre Produkte oder Dienstleistungen günstiger anbieten. **
-
Was ist eine kleinunternehmerregelung?
Die Kleinunternehmerregelung ist eine Regelung, die es kleinen Unternehmen ermöglicht, von der Umsatzsteuer befreit zu werden, wenn sie bestimmte Umsatzgrenzen nicht überschreiten. In Deutschland gilt beispielsweise eine Umsatzgrenze von 22.000 Euro pro Jahr. Kleinunternehmer müssen somit keine Umsatzsteuer auf ihren Rechnungen ausweisen und auch nicht an das Finanzamt abführen. Allerdings dürfen sie auch keine Vorsteuer aus Einkäufen geltend machen. Die Kleinunternehmerregelung soll kleinen Unternehmen bürokratische und steuerliche Erleichterungen bieten. **

Wann ist die Kleinunternehmerregelung sinnvoll?
Die Kleinunternehmerregelung ist sinnvoll, wenn ein Unternehmen nur geringe Umsätze erwirtschaftet, da es dann von der Umsatzsteuer befreit ist. Dies kann vor allem in der Anfangsphase eines Unternehmens der Fall sein, wenn die Umsätze noch niedrig sind. Zudem erspart die Kleinunternehmerregelung bürokratischen Aufwand, da keine Umsatzsteuervoranmeldungen abgegeben werden müssen. Allerdings sollte man beachten, dass man als Kleinunternehmer keine Vorsteuer geltend machen kann, was zu höheren Kosten führen kann. Es ist daher wichtig, die individuelle Situation des Unternehmens zu prüfen, um zu entscheiden, ob die Kleinunternehmerregelung sinnvoll ist. **
Wer fällt unter die Kleinunternehmerregelung?
Unter die Kleinunternehmerregelung fallen Unternehmer, die im vorangegangenen Kalenderjahr einen Gesamtumsatz von nicht mehr als 22.000 Euro erzielt haben und im laufenden Kalenderjahr voraussichtlich nicht mehr als 50.000 Euro Umsatz erwirtschaften werden. Diese Regelung gilt für Einzelunternehmer, Personengesellschaften und juristische Personen des privaten oder öffentlichen Rechts. Kleinunternehmer sind von der Umsatzsteuer befreit und müssen somit keine Umsatzsteuer auf ihren Rechnungen ausweisen. Es ist wichtig, dass Kleinunternehmer diese Regelung bei der Anmeldung ihres Gewerbes oder Unternehmens beim Finanzamt angeben und entsprechend in ihrer Buchhaltung berücksichtigen. **
Top-Angebote
Produkte zum Begriff Kleinunternehmerregelung:
-
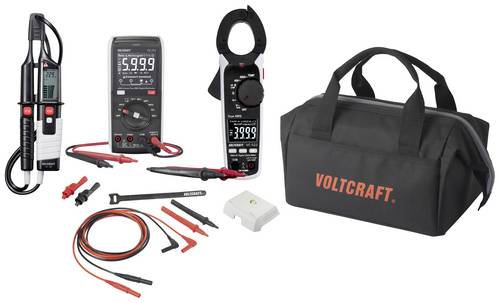
VOLTCRAFT Messgeräteset AusbildungDas VOLTCRAFT Messgeräteset wurde speziell an die Messanforderungen in der Ausbildung abgestimmt. Handmultimeter mit soliden Mess- und Sicherheitsfunktionen die die Ausbildung sicherer machen. Beispielsweise lässt sich das Batteriefach nicht öffnen wenn Messleitungen angeschlossen sind oder die selbstrückstellenden Sicherungen im mA Messbereich lassen den lästigen Sicherungswechsel entfallen. Auf der Rückseite des Multimeter VC-272 kann die beiliegende Adapterplatte montiert werden, dadurch wird die Rückseite magnetisch und das VC-272 kann sicher an Schaltschranktüren fixiert werden. Ein zweipoliger Spannungsprüfer mit einem Messbereich bis 690V (AC und DC), Durchgangsprüfung und RCD-Testfunktion sowie eine Strommesszange für Ströme bis 400A (AC) stellen dem Anwender ein leistungsfähiges Messgerätepaket zur Verfügung. Die Messtechnik wird sicher in der VOLTCRAFT Messgerätetasche verstaut die auch für einen komfortablen Transport zum Einsatzort sorgt. VOLTCRAFT VC272 Digital Multimeter (S486852) Das VC 272 kann Temperaturen mit K-Typ Thermofühler erfassen und ist wie alle Geräte der VC-200 Serie für die Ausbildung optimiert. AC Stromzange VC-522 (X022391) Im Gegensatz zu Multimeter muss der Stromkreis beim Messen nicht unterbrochen werden. Perfekt geeignet beim Service an Maschinen und in Schaltschränken. Zweipoliger Spannungsprüfer VC 63 (Y926631) Der 2polige Spannungsprüfer dient zum Messen und Anzeigen von Gleich- und Wechs240,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
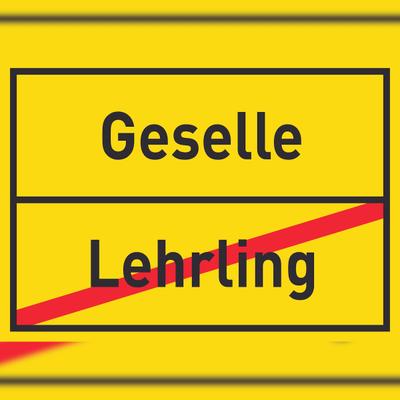
HB-Druck Geselle Lehrling Schild Ortsschild A1 (594x841mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Geselle Lehrling Aufkleber Ortsaufkleber A3 (297x420mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...15,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann endet kleinunternehmerregelung?
Die Kleinunternehmerregelung endet, wenn der Umsatz eines Unternehmens innerhalb eines Kalenderjahres 22.000 Euro übersteigt. In diesem Fall muss das Unternehmen Umsatzsteuer ausweisen und abführen. Alternativ endet die Regelung auch, wenn der Umsatz im laufenden und im vorangegangenen Kalenderjahr zusammen mehr als 50.000 Euro beträgt. Sobald diese Grenzen überschritten werden, muss das Unternehmen die Umsatzsteuer an das Finanzamt abführen. Es ist wichtig, die Umsatzentwicklung im Auge zu behalten, um rechtzeitig auf die Beendigung der Kleinunternehmerregelung reagieren zu können. Es empfiehlt sich, regelmäßig die Umsätze zu überprüfen und gegebenenfalls steuerliche Anpassungen vorzunehmen. **
-
Was bedeutet die kleinunternehmerregelung?
Die Kleinunternehmerregelung ist eine steuerliche Regelung, die es kleinen Unternehmen ermöglicht, von vereinfachten Steuervorschriften zu profitieren. Unternehmen, die unter die Kleinunternehmerregelung fallen, sind von der Umsatzsteuer befreit und müssen keine Umsatzsteuer auf ihren Rechnungen ausweisen. Um als Kleinunternehmer zu gelten, darf der Umsatz bestimmte Grenzen nicht überschreiten, die je nach Land variieren können. Kleinunternehmer müssen außerdem keine Umsatzsteuervoranmeldung abgeben, was die Verwaltungskosten reduziert. Es ist wichtig, die Voraussetzungen und Beschränkungen der Kleinunternehmerregelung genau zu prüfen, um sicherzustellen, dass man berechtigt ist, von den Vorteilen zu profitieren. **
-
Was besagt die kleinunternehmerregelung?
Die Kleinunternehmerregelung besagt, dass Unternehmen mit einem jährlichen Umsatz unterhalb einer bestimmten Grenze von der Umsatzsteuer befreit sind. In Deutschland liegt diese Grenze aktuell bei 22.000 Euro pro Jahr. Kleinunternehmer müssen somit keine Umsatzsteuer auf ihren Rechnungen ausweisen und auch nicht an das Finanzamt abführen. Allerdings dürfen sie auch keine Vorsteuer geltend machen. Die Regelung soll vor allem kleinen Unternehmen und Existenzgründern den bürokratischen Aufwand erleichtern. **
-
Wie lange gilt kleinunternehmerregelung?
Die Kleinunternehmerregelung gilt in Deutschland für Unternehmen, die im vorangegangenen Jahr einen Umsatz von maximal 22.000 Euro erzielt haben und im laufenden Jahr voraussichtlich nicht mehr als 50.000 Euro Umsatz erwirtschaften werden. Solange diese Umsatzgrenzen nicht überschritten werden, können Unternehmen von der Kleinunternehmerregelung profitieren. Es handelt sich dabei um eine steuerliche Vereinfachung, da Kleinunternehmer von der Umsatzsteuer befreit sind und somit keine Umsatzsteuervoranmeldungen abgeben müssen. Es ist wichtig, regelmäßig zu überprüfen, ob die Umsatzgrenzen eingehalten werden, da andernfalls die Kleinunternehmerregelung nicht mehr angewendet werden kann. **
Ähnliche Suchbegriffe für Kleinunternehmerregelung
-
Praktikum der HundeklinikPraktikum der Hundeklinik , Begründet von Hans G. Niemand , Teer- & Insektenentferner > Autopflege & Aufbereitung , Auflage: 12., aktualisierte Auflage, Erscheinungsjahr: 20171115, Produktform: Leinen, Redaktion: Kohn, Barbara~Schwarz, Günter, Auflage: 18012, Auflage/Ausgabe: 12., aktualisierte Auflage, Seitenzahl/Blattzahl: 1352, Abbildungen: 873 Abbildungen, Keyword: Chirurgie; Diagnose; Differenzialdiagnose; Hund; Hundekrankheit; Innere Medizin; Symptome; Therapie; Tierarzt; Tiermedizin, Fachschema: Chirurgie (tiermedizinisch)~Histologie~Radiologie~Strahlen / Radiologie~Innere Krankheit (Tier)~Krankheit / Tierkrankheit~Pathologie (der Tiere) / Tierkrankheit~Tierkrankheit - Pathologie (der Tiere)~Tiermedizin (allgemein)~Veterinärmedizin~Haustier~Hund / Anatomie, Krankheiten, Heilkunde, Fachkategorie: Tiermedizin: Klein- und Haustiere~Tiermedizin: Pathologie und Histologie~Tiermedizin: Infektionskrankheiten und Therapeutika~Tiermedizin: Radiologie~Tiermedizin: Chirurgie~Histologie~Medizinische Bildverarbeitung: Radiologie, Bildungszweck: für die Hochschule, Warengruppe: HC/Tiermedizin, Fachkategorie: Hunde als Haustiere, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Enke Ferdinand, Verlag: Enke Ferdinand, Verlag: Enke Verlag, Länge: 287, Breite: 217, Höhe: 68, Gewicht: 4290, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: A2184745, Vorgänger EAN: 9783830411253 9783830441410 9783830441595 9783826330025 9783489522164, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,220,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Storch, Volker: Kükenthal - Zoologisches PraktikumKükenthal - Zoologisches Praktikum , Seit 116 Jahren wird der KÜKENTHAL in der Ausbildung von Studierenden der Biologie und verwandter Fächer eingesetzt. In den letzten Auflagen wurden viele neue Erkenntnisse aufgenommen und vermehrt funktionelle Aspekte berücksichtigt. Über die Hälfte aller Abbildungen wurde durch ansprechendere ersetzt. Speziell Studienanfänger sind mit dem Problem konfrontiert, die Vielfalt der Organismen in ein System einzuordnen, das ihnen noch fremd ist. Die systematische Übersicht am Ende des Buches ist in der 27. Auflage zum ersten Mal vierfarbig bebildert. Zum besseren Verständnis der Organe wurde zudem das Kapitel "Zellen und Gewebe" eingefügt. Die Autoren: Professor Dr. Dr. h. c. Volker Storch , derzeit Senior-Professor an der Universität Heidelberg, geb. 1943 in Neumünster/Holstein. 1963--1968 Studium der Biologie und Chemie in Kiel. Seit 1979 ordentlicher Professor Zoologie/Biologie an der Universität Heidelberg. Wiederholte Gastdozenturen auf den Philippinen. Etwa 300 Originalarbeiten zu den Themen Vergleichende Ultrastrukturforschung, Integument, Receptoren, Mitteldarmdrüsen, Leber, Aschelminthes, Onychophora und Isopoda. Gemeinsam mit Ulrich Welsch hat Volker Storch mehrere Lehrbücher verfasst, die in sieben Sprachen übersetzt wurden. Zuletzt erschienen Evolutionsbiologie, 3. Aufl. 2013 (mit U. Welsch und M. Wink) und 2014 Lebensspuren im Stein (als Herausgeber mit P. Rothe und C. von See). Prof. Dr. rer. nat. Dr. med. Ulrich Welsch , derzeit am Institut für Zellbiologie der LMU München, geb. 1940 in Neustadt/Holstein. 1960--1966 Studium der Anglistik und Biologie in München und Kiel; 1974-1981 Studium der Humanmedizin in Kiel; 1983 Approbation. 1984 Vorstand des Lehrstuhls 2 (Cytologie, Histologie, Mikroskopische Anatomie) an der Anatomischen Anstalt der LMU München. Etwa 350 Originalarbeiten, u.a. zu den Themen: Vergleichende Mikroskopische Anatomie der Deuterostomier,mutabiles Bindegewebe der Echinodermen, Morphologie der Gymnophionen, Zellbiologie der Milch und der Milchdrüse. Er ist Autor des Lehrbuches Histologie , 4. Aufl. 2014 und zusammen mit M. Mulisch Herausgeber von Romeis, Mikroskopische Technik , 19. Aufl. 2014. , Motoren > Gokart Teile , Auflage: 27., überarbeitete, erweiterte Auflage 2014, Erscheinungsjahr: 20140602, Produktform: Leinen, Beilage: Book, Autoren: Storch, Volker~Welsch, Ulrich, Auflage: 14027, Auflage/Ausgabe: 27., überarbeitete, erweiterte Auflage 2014, Seitenzahl/Blattzahl: 554, Abbildungen: Bibliographie, Themenüberschrift: SCIENCE / Life Sciences / Zoology / General, Keyword: Anatomie der Tiere;Grundpraktikum Zoologie;Morphologie;Tieranatomie;Zoologie;Biological Microscopy, Fachschema: Zoologie~Tiermedizin (allgemein)~Veterinärmedizin~Experiment~Versuch~Forschung (naturwissenschaftlich)~Biowissenschaften~Life Sciences~Klassifikation~Systematik~Biophysik~Physik / Biophysik~Abstammung~Entwicklungsgeschichte~Evolution, Fachkategorie: Tiermedizin~Wissenschaftliche Ausstattung, Experimente und Techniken~Zoologie und Tierwissenschaften~Biophysik~Evolution, Imprint-Titels: Springer Spektrum, Warengruppe: HC/Zoologie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 169, Breite: 243, Höhe: 38, Gewicht: 1116, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,74,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Geselle Lehrling Schild Ortsschild A2 (420x594mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Kleinunternehmerregelung?
Die Kleinunternehmerregelung ist eine steuerliche Regelung, die es kleinen Unternehmen ermöglicht, von der Umsatzsteuer befreit zu werden. Unternehmen, die unterhalb einer bestimmten Umsatzgrenze bleiben, müssen keine Umsatzsteuer auf ihren Rechnungen ausweisen und auch keine Umsatzsteuervoranmeldungen abgeben. Dadurch entfällt für sie der administrative Aufwand und sie können ihre Produkte oder Dienstleistungen günstiger anbieten. **
-
Was ist eine kleinunternehmerregelung?
Die Kleinunternehmerregelung ist eine Regelung, die es kleinen Unternehmen ermöglicht, von der Umsatzsteuer befreit zu werden, wenn sie bestimmte Umsatzgrenzen nicht überschreiten. In Deutschland gilt beispielsweise eine Umsatzgrenze von 22.000 Euro pro Jahr. Kleinunternehmer müssen somit keine Umsatzsteuer auf ihren Rechnungen ausweisen und auch nicht an das Finanzamt abführen. Allerdings dürfen sie auch keine Vorsteuer aus Einkäufen geltend machen. Die Kleinunternehmerregelung soll kleinen Unternehmen bürokratische und steuerliche Erleichterungen bieten. **
-
Wann ist die Kleinunternehmerregelung sinnvoll?
Die Kleinunternehmerregelung ist sinnvoll, wenn ein Unternehmen nur geringe Umsätze erwirtschaftet, da es dann von der Umsatzsteuer befreit ist. Dies kann vor allem in der Anfangsphase eines Unternehmens der Fall sein, wenn die Umsätze noch niedrig sind. Zudem erspart die Kleinunternehmerregelung bürokratischen Aufwand, da keine Umsatzsteuervoranmeldungen abgegeben werden müssen. Allerdings sollte man beachten, dass man als Kleinunternehmer keine Vorsteuer geltend machen kann, was zu höheren Kosten führen kann. Es ist daher wichtig, die individuelle Situation des Unternehmens zu prüfen, um zu entscheiden, ob die Kleinunternehmerregelung sinnvoll ist. **
-
Wer fällt unter die Kleinunternehmerregelung?
Unter die Kleinunternehmerregelung fallen Unternehmer, die im vorangegangenen Kalenderjahr einen Gesamtumsatz von nicht mehr als 22.000 Euro erzielt haben und im laufenden Kalenderjahr voraussichtlich nicht mehr als 50.000 Euro Umsatz erwirtschaften werden. Diese Regelung gilt für Einzelunternehmer, Personengesellschaften und juristische Personen des privaten oder öffentlichen Rechts. Kleinunternehmer sind von der Umsatzsteuer befreit und müssen somit keine Umsatzsteuer auf ihren Rechnungen ausweisen. Es ist wichtig, dass Kleinunternehmer diese Regelung bei der Anmeldung ihres Gewerbes oder Unternehmens beim Finanzamt angeben und entsprechend in ihrer Buchhaltung berücksichtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.